Evaluarea riscului de credit vs monitorizarea riscului de credit: care sunt diferențele esențiale
Două componente cruciale ale unui cadru eficient de Management al Riscului de Credit sunt evaluarea riscului de credit și monitorizarea riscului de credit. Deși aceste activități sunt strâns legate și adesea colaborează, ele servesc scopuri diferite pe tot parcursul ciclului de viață al riscului de credit.
Înțelegerea diferenței dintre cele două este esențială pentru organizațiile care doresc să protejeze fluxul de numerar, să reducă probabilitatea datoriilor neperformante și să ia decizii informate în portofoliul clienților și furnizorilor.
Ce este evaluarea riscului de credit?
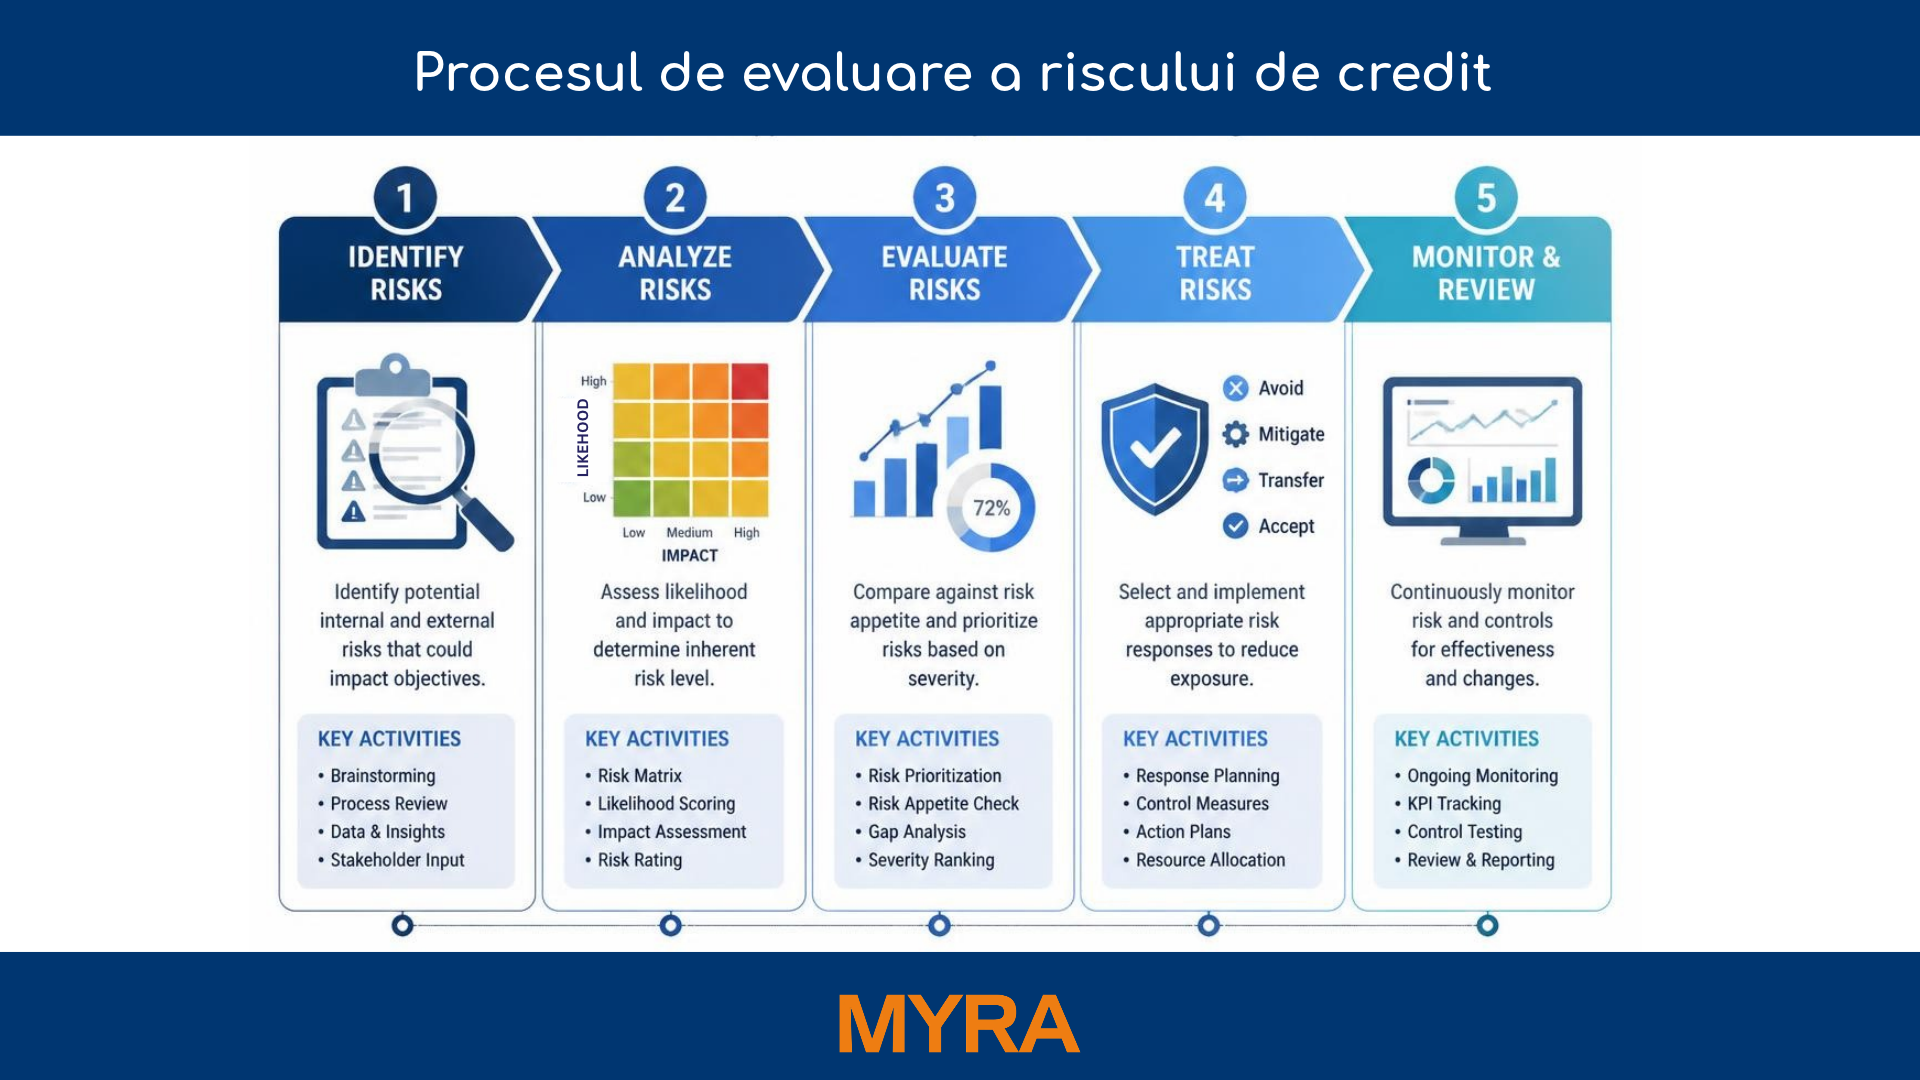
Evaluarea riscului de credit este procesul de identificare, analiză și evaluare a riscului ca un client, furnizor sau partener de afaceri să nu-și îndeplinească obligațiile financiare.
O evaluare tipică a riscului de credit implică colectarea și analiza informațiilor financiare, comportamentale și de piață, inclusiv situațiile financiare, performanța plăților, istoricul de credit, dinamica industriei, structura corporativă și factori economici externi. Pe baza acestei analize, organizațiile atribuie ratinguri de risc care ajută la determinarea nivelului de expunere la credit pe care sunt dispuși să accepte.
Pentru a asigura consecvența și obiectivitatea procesului, companiile se bazează adesea pe modele de scoring de credit, matrice de risc, indicatori ai probabilității de nerambursare (Probability of Default - PD) și metodologii standardizate de evaluare a riscului.
Obiective cheie ale evaluării riscului de credit
Pentru a asigura consistența și obiectivitatea pe tot parcursul procesului de evaluare, evaluarea riscului de credit este bazată pe mai multe obiective principale:
- Identificarea surselor existente și potențiale de risc de credit
- Evaluați solvabilitatea clienților și partenerilor de afaceri
- Prioritizează expunerile în funcție de probabilitatea de neplată și impactul potențial
- Reducerea pierderilor financiare și a perturbărilor operaționale cauzate de facturile neplătite
Evaluarea riscului de credit se realizează de obicei în timpul integrării clienților, revizuirii limitelor de credit, evaluărilor portofoliului sau ori de câte ori apar schimbări semnificative într-o companie sau în mediul pieței.
Ce este monitorizarea riscurilor?
Monitorizarea riscului este procesul continuu de urmărire a expunerii la riscul de credit în timp, pentru a identifica schimbările în sănătatea financiară și profilul de risc al clienților, furnizorilor și contrapărților.
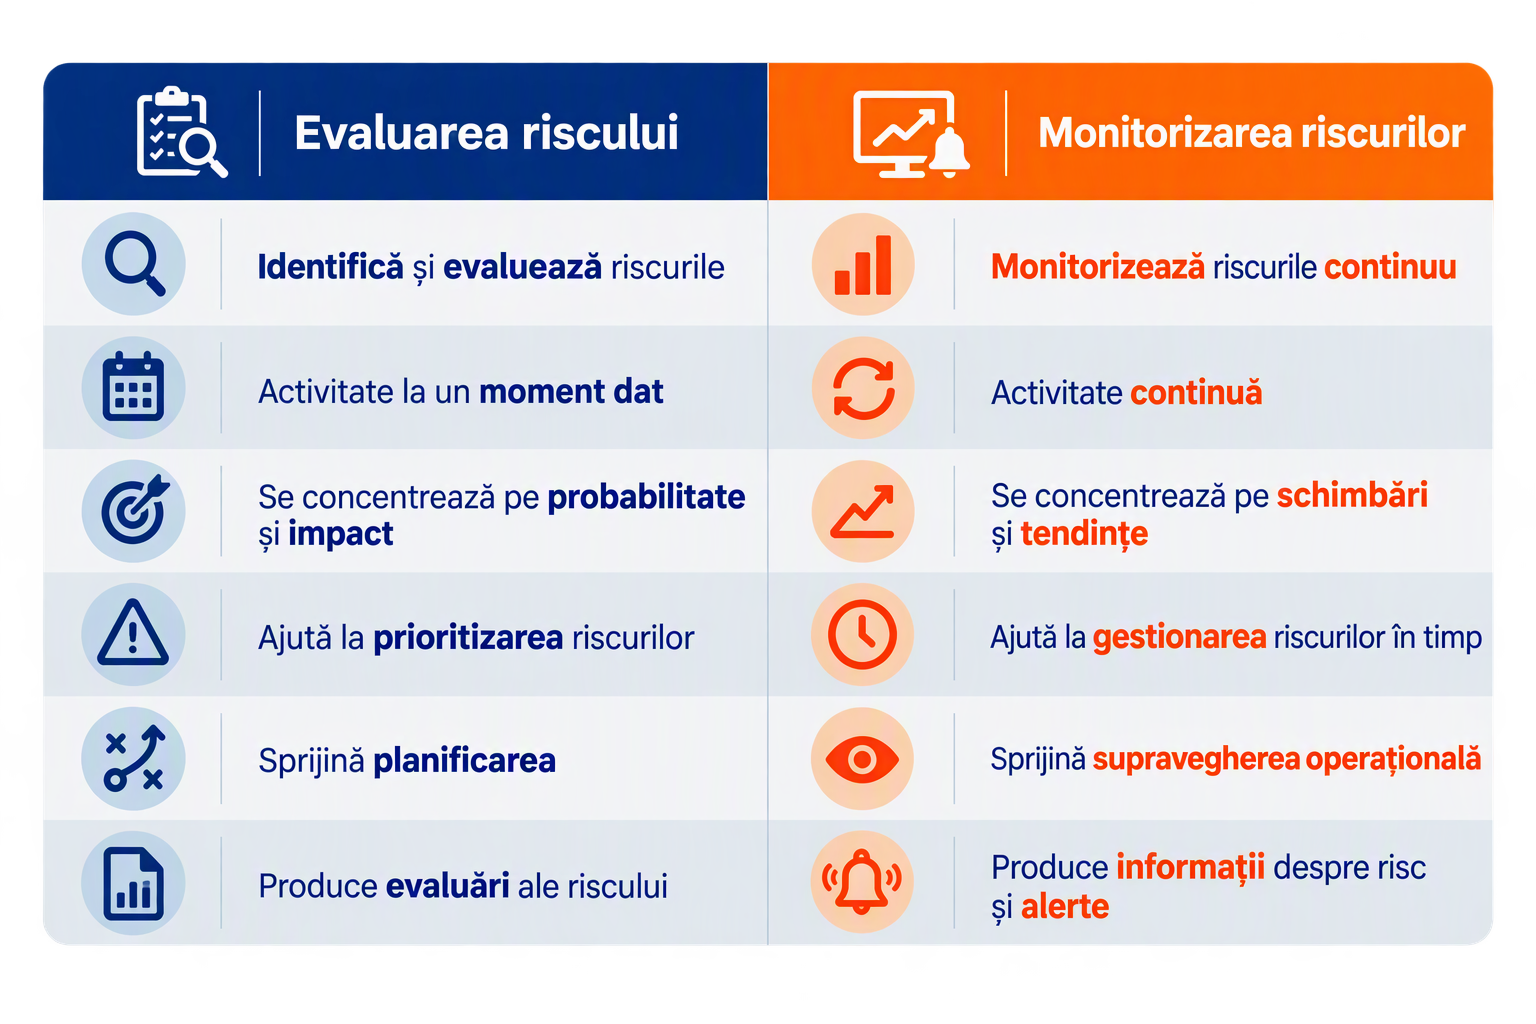
Spre deosebire de evaluarea riscului de credit, care oferă o imagine de ansamblu a riscului într-un moment specific, monitorizarea riscului oferă vizibilitate continuă asupra modului în care evoluează riscul. Deoarece condițiile de afaceri se pot schimba rapid, a te baza exclusiv pe evaluări periodice poate expune organizațiile la evenimente neașteptate de credit. De aceea, Comitetul Basel pentru Supraveghere Bancară [FF3.1]– organismul internațional care stabilește standarde globale pentru reglementarea bancară – identifică monitorizarea continuă ca unul dintre pilonii de bază ai unui cadru solid de gestionare a riscului de credit, alături de procesele de acordare și control al creditului.
Prin alerte automate, tablouri de bord de portofoliu, indicatori de risc și actualizări continue de date, companiile pot detecta semne timpurii de avertizare precum deteriorarea performanței financiare, deteriorarea comportamentului de plată, proceduri legale, modificări ale scorului de credit sau creșterea probabilității de neplată (PD).
Obiective cheie ale monitorizării riscurilor
Pentru a urmări schimbările portofoliului și a menține vizibilitate constantă asupra expunerilor în evoluție, procesul de monitorizare se concentrează pe câteva obiective principale:
- Urmăriți modificările expunerii la riscul de credit pe întregul portofoliu
- Detectarea riscurilor emergente la nivel de companie, grup sau structură de companie
- Sprijină deciziile zilnice privind creditele și colectările
- Permiteți acțiuni corective la timp înainte ca pierderile să se materializeze
Monitorizarea riscului transformă managementul riscului de credit dintr-un proces de revizuire periodică într-o disciplină continuă și proactivă.
Pe scurt:
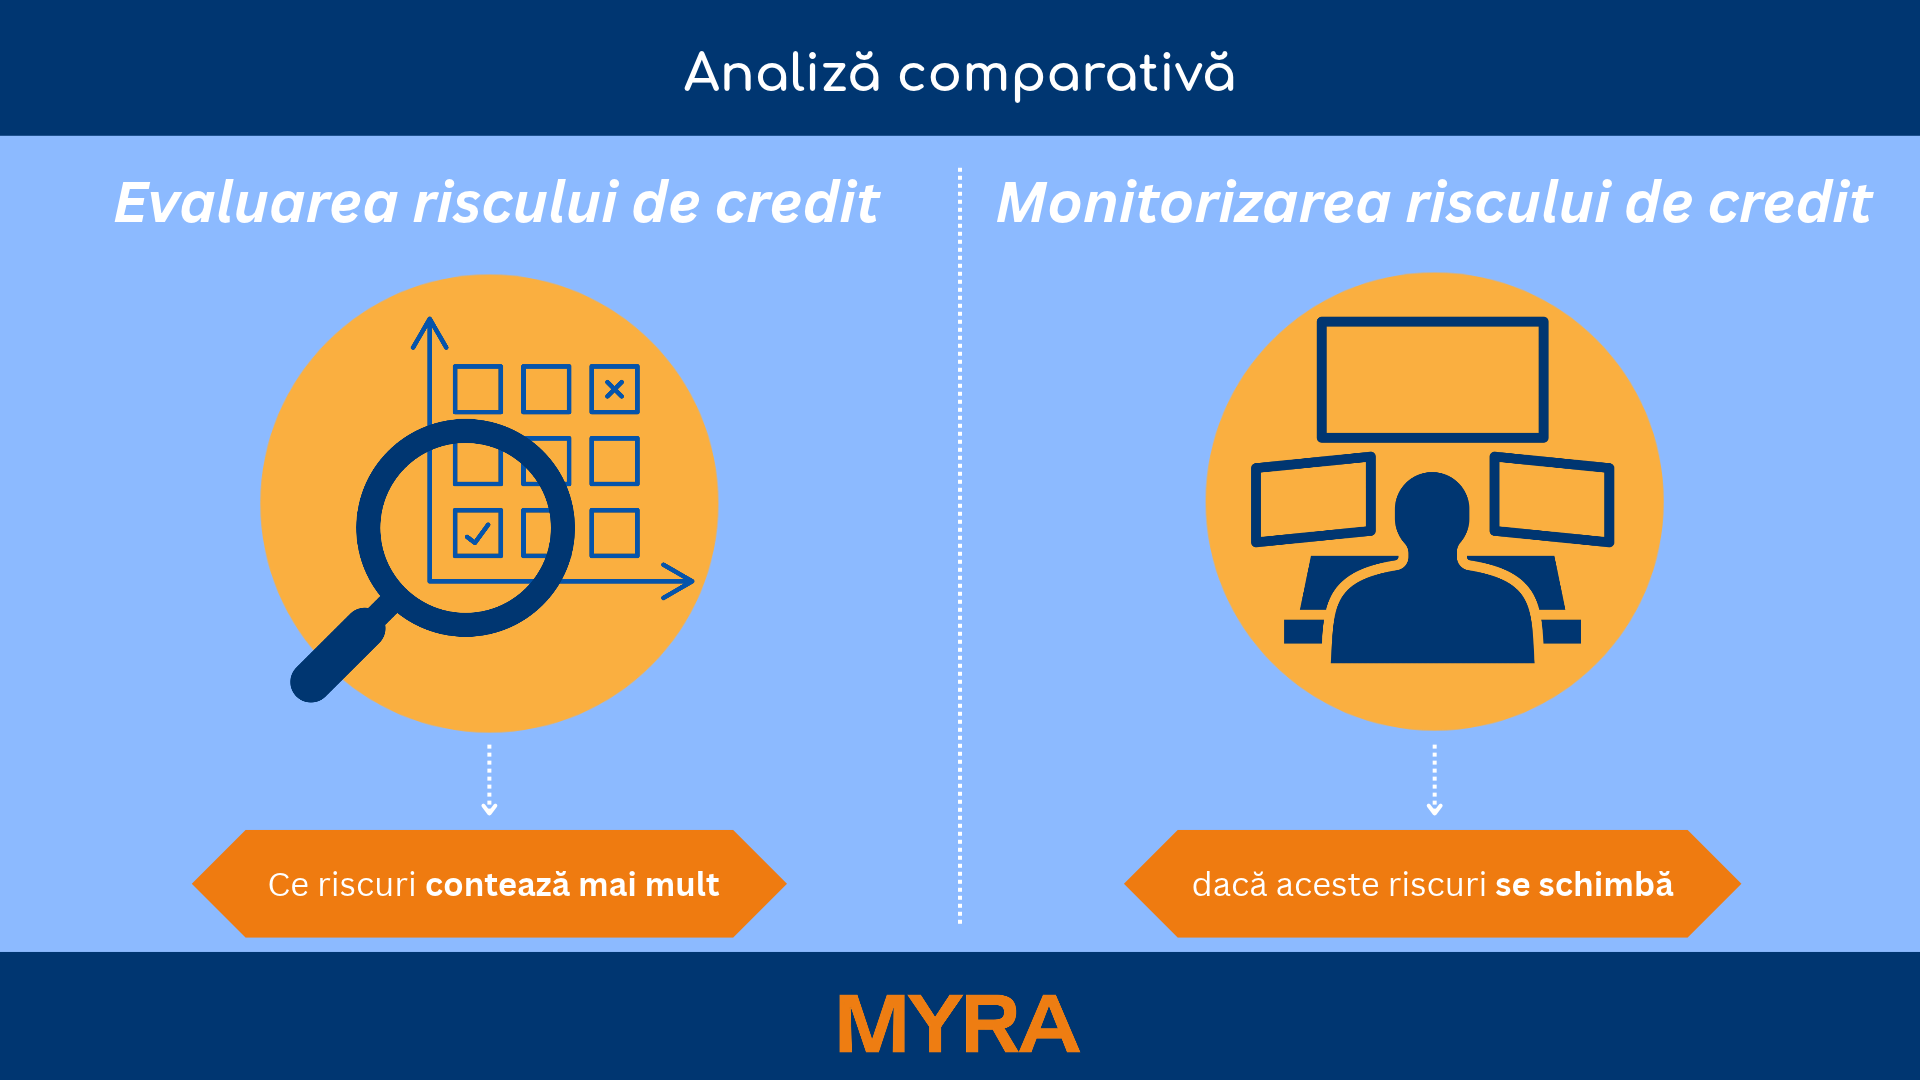
- Evaluarea riscului de credit vă arată care clienți, furnizori sau parteneri de afaceri prezintă cel mai ridicat nivel de risc.
- Monitorizarea riscului de credit vă arată dacă profilul lor de risc se îmbunătățește sau se deteriorează în timp.
Organizațiile au nevoie de ambele capabilități pentru a menține un control eficient asupra expunerii lor la credit.
De ce organizațiile au nevoie de ambele
Multe organizații abordează în continuare evaluarea riscului de credit ca pe un exercițiu unic. Totuși, riscul de credit este extrem de dinamic și poate fi influențat de factori precum recesiuni economice, presiuni inflaționiste, perturbări în industrie, probleme ale lanțului de aprovizionare, constrângeri de lichiditate, schimbări de proprietate sau schimbări în condițiile pieței.
Fără monitorizare continuă, chiar și cea mai precisă evaluare poate deveni rapid depășită. Un client care părea financiar puternic acum șase luni poate prezenta acum un comportament de plată slăbit, profitabilitate în scădere sau un levier crescut.
În același timp, monitorizarea riscului de credit fără un cadru structurat de evaluare poate genera volume mari de date fără a oferi priorități clare pentru acțiune. Cele mai mature organizații combină ambele abordări:
- Evaluează riscul de credit pentru a înțelege expunerea și prioritățile.
- Monitorizați continuu riscul de credit pentru a menține vizibilitatea.
- Revizuiește regulat schimbările și semnalele de avertizare emergente.
- Ajustați limitele de credit, termenii de plată și strategiile de atenuare atunci când este necesar.
Această abordare integrată ajută organizațiile să reducă pierderile, să îmbunătățească protecția fluxului de numerar și să consolideze reziliența portofoliului.
Cum sprijină MYRA evaluarea riscurilor și monitorizarea riscurilor
MYRA ajută organizațiile să transforme evaluarea riscurilor într-un proces structurat, bazat pe date, oferind o perspectivă cuprinzătoare asupra companiilor din portofoliul lor.
Prin serviciul de Analiză a Riscului, MYRA evaluează factorii cheie de risc precum forța financiară, bondabilitatea, comportamentul de plată, expunerea în industrie și geografică, riscul limitei de credit și probabilitatea de neplată. Prin combinarea acestor indicatori în instrumente vizuale intuitive, inclusiv distribuții, matrici, tendințe și sumele restante de încărcare ale utilizatorului, MYRA permite companiilor să identifice vulnerabilitățile, să compare nivelurile de risc din portofoliul lor și să ia decizii mai bine informate.
Această abordare transformă datele fragmentate în informații despre risc, ajutând organizațiile să aloce resursele mai eficient, să reducă expunerea și să susțină creșterea strategică.
Monitorizarea continuă a riscurilor cu MYRA
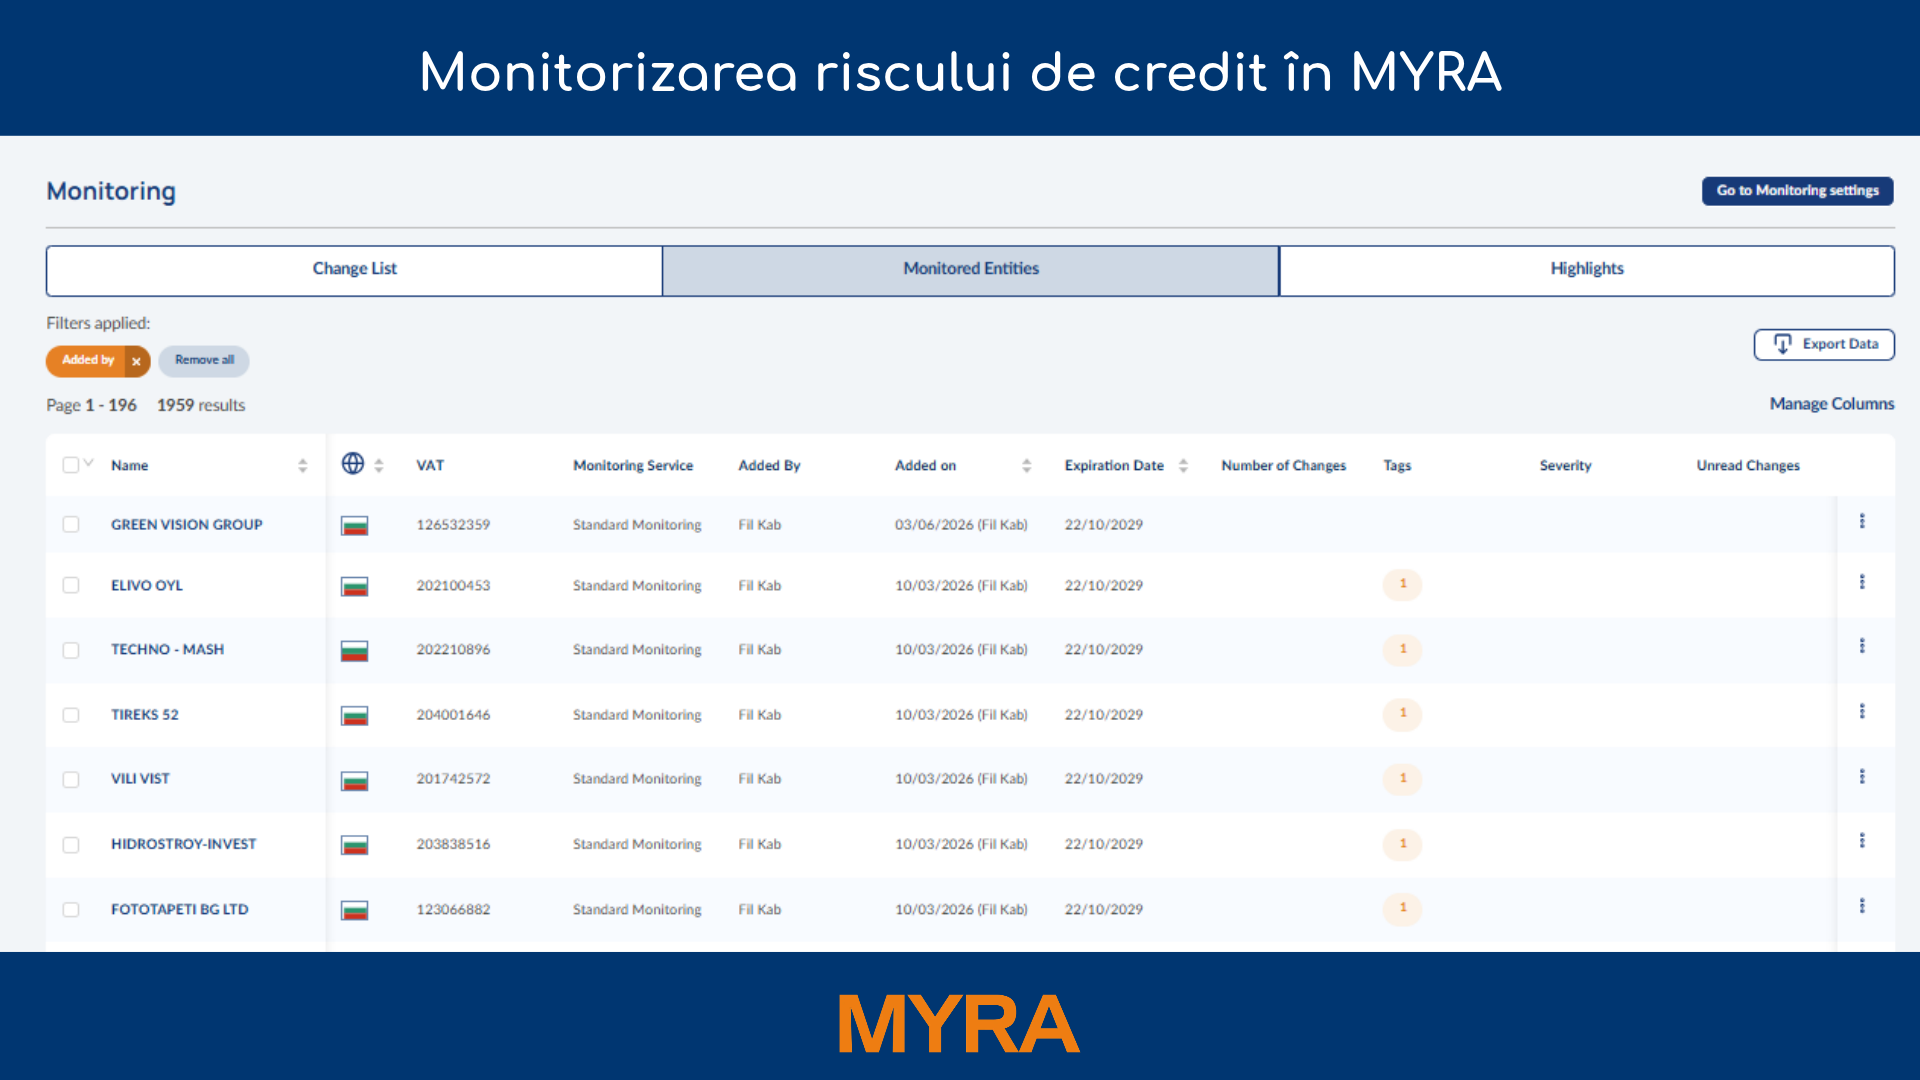
Condițiile de risc se pot schimba rapid, ceea ce face ca monitorizarea continuă să fie esențială pentru o gestionare eficientă a riscului. MYRA permite afacerilor să depășească evaluările periodice, oferind vizibilitate continuă asupra schimbărilor care afectează clienții, furnizorii și partenerii de afaceri.
Combinat cu serviciul de monitorizare, Analiza Riscurilor permite utilizatorilor să urmărească actualizările privind parametrii critici ai riscului în timp real. Acest flux continuu de informații despre risc ajută organizațiile să detecteze semnele timpurii de avertizare, să răspundă proactiv la amenințările emergente și să evite surprizele costisitoare.
Prin monitorizarea riscului pe măsură ce evoluează, MYRA susține luarea deciziilor mai rapidă, consolidează reziliența portofoliului și ajută afacerile să-și mențină încrederea într-un mediu din ce în ce mai dinamic și incert.
O abordare proactivă a managementului riscurilor
Evaluarea riscului de credit și monitorizarea riscului de credit nu sunt procese concurente. Ele sunt activități complementare care colaborează pentru a susține o strategie matură și eficientă de gestionare a riscului de credit.
Evaluarea riscului de credit oferă baza necesară pentru a înțelege cine reprezintă un risc și cât de semnificativ poate fi acesta. Monitorizarea riscului de credit asigură că organizațiile rămân informate pe măsură ce aceste riscuri evoluează în timp.
Prin combinarea ambelor abordări, companiile pot lua decizii de credit mai bine informate, pot proteja fluxul de numerar, pot reduce expunerea la datorii neperformante și pot răspunde mai eficient riscurilor emergente.
Pe măsură ce mediile de credit devin tot mai volatile și interconectate, organizațiile au nevoie de instrumente și procese care să susțină atât evaluarea cuprinzătoare, cât și monitorizarea continuă, asigurând că managementul riscului de credit rămâne proactiv, nu reactiv.
Ești pregătit să vezi cum poți evalua și monitoriza ușor riscul de credit? Încearcă MYRA gratuit și descoperă-i întregul potențial.
Ești pregătit să vezi cum poți evalua și monitoriza ușor riscul de credit?
Încearcă MYRA gratuit și descoperă-i întregul potențial
FAQ
Cât de des ar trebui reevaluat riscul de credit?
Nu există o regulă universală: conturile cu risc mai mic sunt adesea revizuite anual, în timp ce conturile cu risc mai mare sau cu expunere mare pot necesita revizuire trimestrială sau în timp real. În loc să se bazeze pe cicluri fixe de revizuire, MYRA urmărește continuu expunerea și vă alertează automat când profilul de risc al unui client se schimbă, astfel încât reevaluarea să aibă loc exact când este necesară.
Cine este responsabil pentru evaluarea riscului de credit și monitorizarea într-o companie?
Responsabilitatea revine de obicei funcției de credit sau management al riscului, lucrând adesea îndeaproape cu echipele financiare și de vânzări care au relații directe cu clienții. Pe măsură ce portofoliile cresc, multe organizații centralizează acest lucru printr-o platformă comună precum MYRA, oferind diferitelor echipe aceeași vedere în timp real, în loc să se bazeze pe foi de calcul dispersate.
Ce surse de date sunt folosite pentru monitorizarea riscului de credit?
Monitorizarea eficientă se bazează de obicei pe situații financiare, comportament de plată, registre publice, știri negative, proceduri legale și repere din industrie. MYRA agregă aceste surse într-un singur tablou de bord, astfel încât semnalele de risc nu trebuie verificate manual în mai multe sisteme.