Αξιολόγηση vs Παρακολούθηση Πιστωτικού Κινδύνου: Οι Βασικές Διαφορές
Δύο από τα πιο σημαντικά στοιχεία ενός αποτελεσματικού πλαισίου Διαχείρισης Πιστωτικού Κινδύνου είναι η αξιολόγηση του κινδύνου (Credit Risk Assessment) και η παρακολούθηση του (Credit Risk Monitoring). Παρότι οι δύο αυτές διαδικασίες συνδέονται στενά και συχνά λειτουργούν συμπληρωματικά, εξυπηρετούν διαφορετικούς σκοπούς κατά τη διάρκεια του κύκλου ζωής της πιστωτικής διαχείρισης.
Η κατανόηση της διαφοράς μεταξύ τους είναι καθοριστική για τις επιχειρήσεις που επιθυμούν να προστατεύσουν τις ταμειακές τους ροές, να μειώσουν την πιθανότητα επισφαλών απαιτήσεων και να λαμβάνουν τεκμηριωμένες αποφάσεις για το πελατολόγιο και τους προμηθευτές τους.
Τι είναι η Αξιολόγηση Πιστωτικού Κινδύνου;
Η αξιολόγηση πιστωτικού κινδύνου είναι η διαδικασία εντοπισμού, ανάλυσης και εκτίμησης του κινδύνου ότι ένας πελάτης, προμηθευτής ή επιχειρηματικός συνεργάτης ενδέχεται να αδυνατεί να εκπληρώσει τις οικονομικές του υποχρεώσεις.
Με βάση αυτή την ανάλυση, οι επιχειρήσεις αποδίδουν βαθμολογίες ή κατηγορίες κινδύνου που βοηθούν στον καθορισμό του επιπέδου πιστωτικής έκθεσης που είναι διατεθειμένες να αναλάβουν.
Για τη διασφάλιση συνέπειας και αντικειμενικότητας, οι εταιρείες συχνά χρησιμοποιούν μοντέλα πιστοληπτικής αξιολόγησης, πίνακες κινδύνου, δείκτες πιθανότητας αθέτησης (Probability of Default - PD) και τυποποιημένες μεθοδολογίες αξιολόγησης.
Βασικοί Στόχοι της Αξιολόγησης Πιστωτικού Κινδύνου
Για τη διατήρηση συνέπειας και αντικειμενικότητας κατά τη διαδικασία αξιολόγησης, οι κύριοι στόχοι είναι:
- Εντοπισμός υφιστάμενων και δυνητικών πηγών πιστωτικού κινδύνου
- Αξιολόγηση της πιστοληπτικής ικανότητας πελατών και επιχειρηματικών συνεργατών
- Ιεράρχηση του κινδύνου με βάση την πιθανότητα αθέτησης και τον πιθανό αντίκτυπο
- Μείωση οικονομικών απωλειών και λειτουργικών διαταραχών που προκαλούνται από ανεξόφλητα τιμολόγια
Η αξιολόγηση πιστωτικού κινδύνου πραγματοποιείται συνήθως κατά την ένταξη νέων πελατών (onboarding), την αναθεώρηση πιστωτικών ορίων, τις αξιολογήσεις χαρτοφυλακίων ή όταν προκύπτουν σημαντικές αλλαγές στην επιχείρηση ή το ευρύτερο οικονομικό περιβάλλον.
Τι είναι η Παρακολούθηση Πιστωτικού Κινδύνου;
Η παρακολούθηση πιστωτικού κινδύνου είναι μια συνεχής διαδικασία παρακολούθησης με στόχο τον εντοπισμό μεταβολών στην οικονομική κατάσταση και το επίπεδο κινδύνου πελατών και προμηθευτών.
Σε αντίθεση με την αξιολόγηση πιστωτικού κινδύνου, η οποία παρέχει μια εικόνα της κατάστασης σε μια συγκεκριμένη χρονική στιγμή, η παρακολούθηση κινδύνου προσφέρει συνεχή ορατότητα στην εξέλιξη του κινδύνου.
Καθώς οι επιχειρηματικές συνθήκες μεταβάλλονται γρήγορα, η αποκλειστική εξάρτηση από περιοδικές αξιολογήσεις μπορεί να αφήσει τις επιχειρήσεις εκτεθειμένες σε απρόβλεπτα πιστωτικά γεγονότα. Για τον λόγο αυτό, η Επιτροπή της Βασιλείας για την Τραπεζική Εποπτεία (Basel Committee on Banking Supervision), ο διεθνής οργανισμός που καθορίζει τα παγκόσμια πρότυπα τραπεζικής εποπτείας, αναγνωρίζει τη συνεχή παρακολούθηση ως έναν από τους βασικούς πυλώνες ενός υγιούς πλαισίου διαχείρισης πιστωτικού κινδύνου, μαζί με τις διαδικασίες χορήγησης πιστώσεων και ελέγχου.
Μέσω αυτοματοποιημένων ειδοποιήσεων, dashboards χαρτοφυλακίου, δεικτών κινδύνου και συνεχών ενημερώσεων δεδομένων, οι επιχειρήσεις μπορούν να εντοπίζουν έγκαιρα προειδοποιητικά σημάδια, όπως:
- Επιδείνωση οικονομικών επιδόσεων
- Επιδείνωση της συμπεριφοράς πληρωμών
- Νομικές ενέργειες και δικαστικές υποθέσεις
- Μεταβολές στην πιστοληπτική βαθμολογία
- Αύξηση της πιθανότητας αθέτησης (PD)
Βασικοί Στόχοι της Παρακολούθησης Πιστωτικού Κινδύνου
Για τη συνεχή παρακολούθηση του χαρτοφυλακίου και τη διατήρηση πλήρους εικόνας του δυναμικού επιπέδου κινδύνου, οι βασικοί στόχοι είναι:
- Παρακολούθηση μεταβολών σε ολόκληρο το χαρτοφυλάκιο
- Εντοπισμός αναδυόμενων κινδύνων σε επίπεδο εταιρείας
- Υποστήριξη καθημερινών αποφάσεων πιστωτικής πολιτικής και εισπράξεων
- Δυνατότητα έγκαιρης λήψης διορθωτικών μέτρων πριν οι κίνδυνοι μετατραπούν σε ζημίες
Η παρακολούθηση πιστωτικού κινδύνου μετατρέπει τη διαχείριση πιστωτικού κινδύνου από μια περιοδική διαδικασία αξιολόγησης σε μια συνεχή και προληπτική λειτουργία.
Αξιολόγηση Πιστωτικού Κινδύνου vs Παρακολούθηση Πιστωτικού Κινδύνου: Οι Βασικές Διαφορές
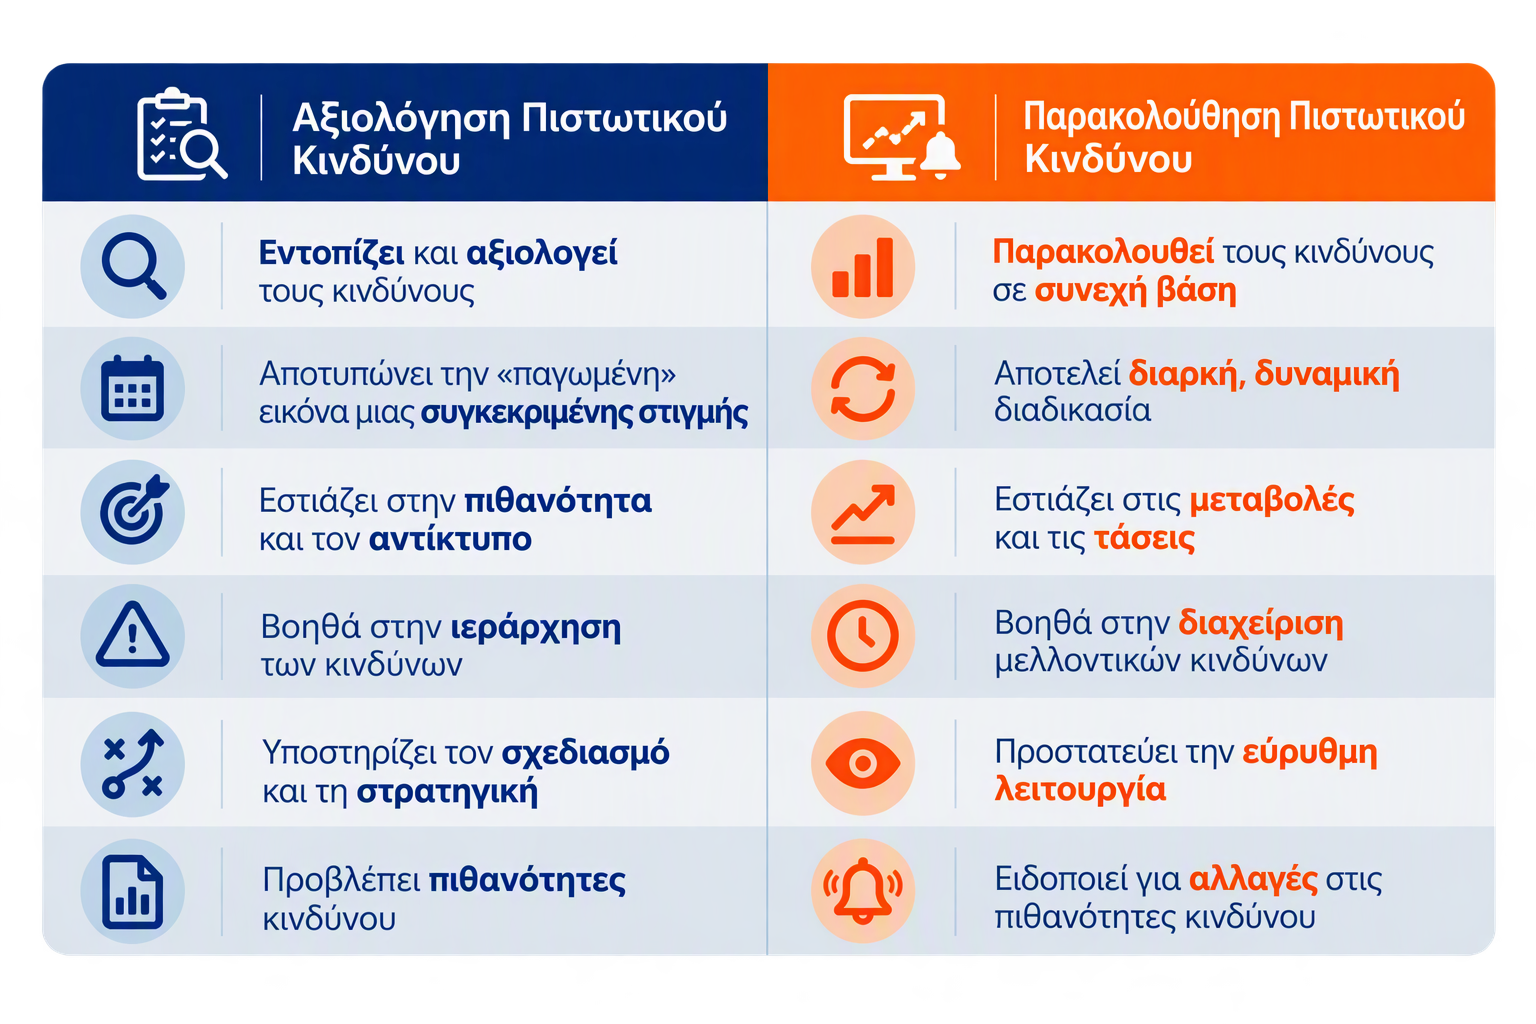
Παρότι και οι δύο διαδικασίες υποστηρίζουν τη διαχείριση κινδύνου, απαντούν σε διαφορετικά ερωτήματα.
Με απλά λόγια:
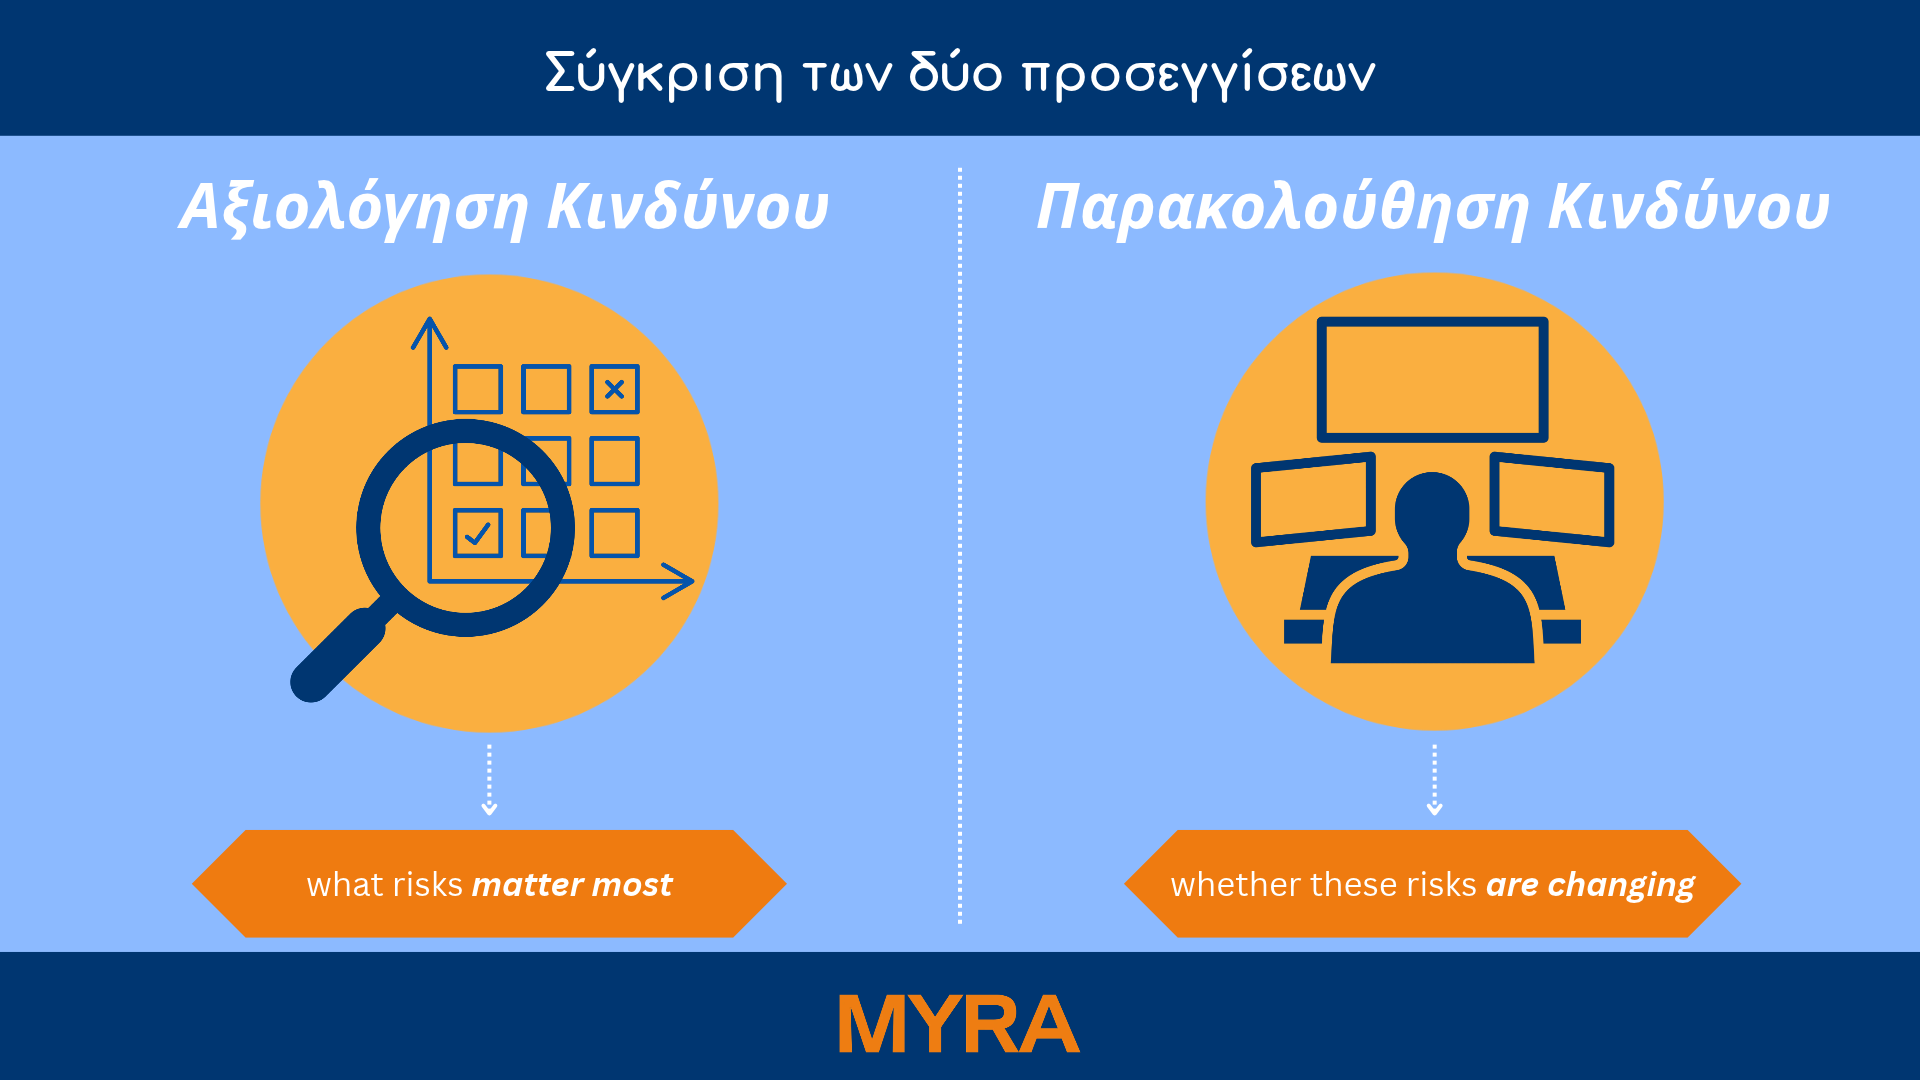
- Η αξιολόγηση πιστωτικού κινδύνου δείχνει ποιοι πελάτες, προμηθευτές ή συνεργάτες ενέχουν τον υψηλότερο κίνδυνο.
- Η παρακολούθηση πιστωτικού κινδύνου δείχνει αν το επίπεδο κινδύνου τους βελτιώνεται ή επιδεινώνεται με την πάροδο του χρόνου.
Οι επιχειρήσεις χρειάζονται και τις δύο προσεγγίσεις για να διατηρούν αποτελεσματικό έλεγχο της πιστωτικής τους έκθεσης.
Γιατί οι Επιχειρήσεις Χρειάζονται και τις Δύο Προσεγγίσεις
Πολλές επιχειρήσεις εξακολουθούν να αντιμετωπίζουν την αξιολόγηση πιστωτικού κινδύνου ως μια “one-off” διαδικασία. Ωστόσο, ο πιστωτικός κίνδυνος είναι ιδιαίτερα δυναμικός και επηρεάζεται από παράγοντες όπως:
• Οικονομικές υφέσεις • Πληθωριστικές πιέσεις • Αναταράξεις σε κλάδους δραστηριότητας • Προβλήματα στην εφοδιαστική αλυσίδα • Περιορισμοί ρευστότητας • Αλλαγές ιδιοκτησιακού καθεστώτος • Μεταβολές των συνθηκών της αγοράς
Χωρίς συνεχή παρακολούθηση, ακόμη και η πιο ακριβής αξιολόγηση μπορεί γρήγορα να καταστεί παρωχημένη. Ένας πελάτης που φαινόταν οικονομικά ισχυρός πριν από έξι μήνες μπορεί σήμερα να παρουσιάζει καθυστερήσεις πληρωμών, μειωμένη κερδοφορία ή αυξημένο δανεισμό.
Από την άλλη πλευρά, η παρακολούθηση χωρίς ένα δομημένο πλαίσιο αξιολόγησης ενδέχεται να παράγει μεγάλο όγκο δεδομένων χωρίς σαφείς προτεραιότητες για δράση.
Οι πιο ώριμοι οργανισμοί συνδυάζουν και τις δύο προσεγγίσεις:
- Αξιολογούν τον πιστωτικό κίνδυνο για να κατανοήσουν την έκθεση και τις προτεραιότητες.
- Παρακολουθούν συνεχώς τον πιστωτικό κίνδυνο για να διατηρούν πλήρη εικόνα.
- Εξετάζουν τακτικά τις μεταβολές και τα νέα προειδοποιητικά σήματα.
- Προσαρμόζουν πιστωτικά όρια, όρους πληρωμής και στρατηγικές μετριασμού κινδύνου όταν απαιτείται.
Αυτή η ολοκληρωμένη προσέγγιση συμβάλλει στη μείωση ζημιών, στην προστασία των ταμειακών ροών και στην ενίσχυση της ανθεκτικότητας του χαρτοφυλακίου.
Πώς το MYRA Υποστηρίζει την Αξιολόγηση και την Παρακολούθηση Κινδύνου
Το MYRA βοηθά τις επιχειρήσεις να μετατρέψουν την αξιολόγηση κινδύνου σε μια δομημένη διαδικασία βασισμένη σε δεδομένα, προσφέροντας μια ολοκληρωμένη εικόνα των εταιρειών που περιλαμβάνονται στο χαρτοφυλάκιό τους.
Μέσω της υπηρεσίας Risk Analysis, το MYRA αξιολογεί βασικούς παράγοντες κινδύνου όπως:
- Οικονομική κατάσταση
- Πιστοληπτική ικανότητα
- Συμπεριφορά πληρωμών
- Κλαδική και γεωγραφική έκθεση
- Κίνδυνο πιστωτικού ορίου
- Πιθανότητα αθέτησης (PD)
Συνδυάζοντας αυτούς τους δείκτες σε εύχρηστα εργαλεία οπτικοποίησης, όπως κατανομές, πίνακες κινδύνου, τάσεις και τα ανεξόφλητα ποσά που ανεβάζει ο χρήστης, το MYRA επιτρέπει στις επιχειρήσεις να εντοπίζουν αδυναμίες, να συγκρίνουν επίπεδα κινδύνου σε όλο το χαρτοφυλάκιό τους και να λαμβάνουν πιο τεκμηριωμένες αποφάσεις.
Η προσέγγιση αυτή μετατρέπει τα κατακερματισμένα δεδομένα σε ουσιαστική πληροφόρηση κινδύνου, βοηθώντας τις επιχειρήσεις να κατανέμουν αποτελεσματικότερα τους πόρους τους, να μειώνουν την έκθεση στον κίνδυνο και να υποστηρίζουν τη στρατηγική τους ανάπτυξη.
Συνεχής Παρακολούθηση Κινδύνου με το MYRA
Οι συνθήκες κινδύνου μπορούν να μεταβληθούν γρήγορα, καθιστώντας απαραίτητη τη συνεχή παρακολούθηση.
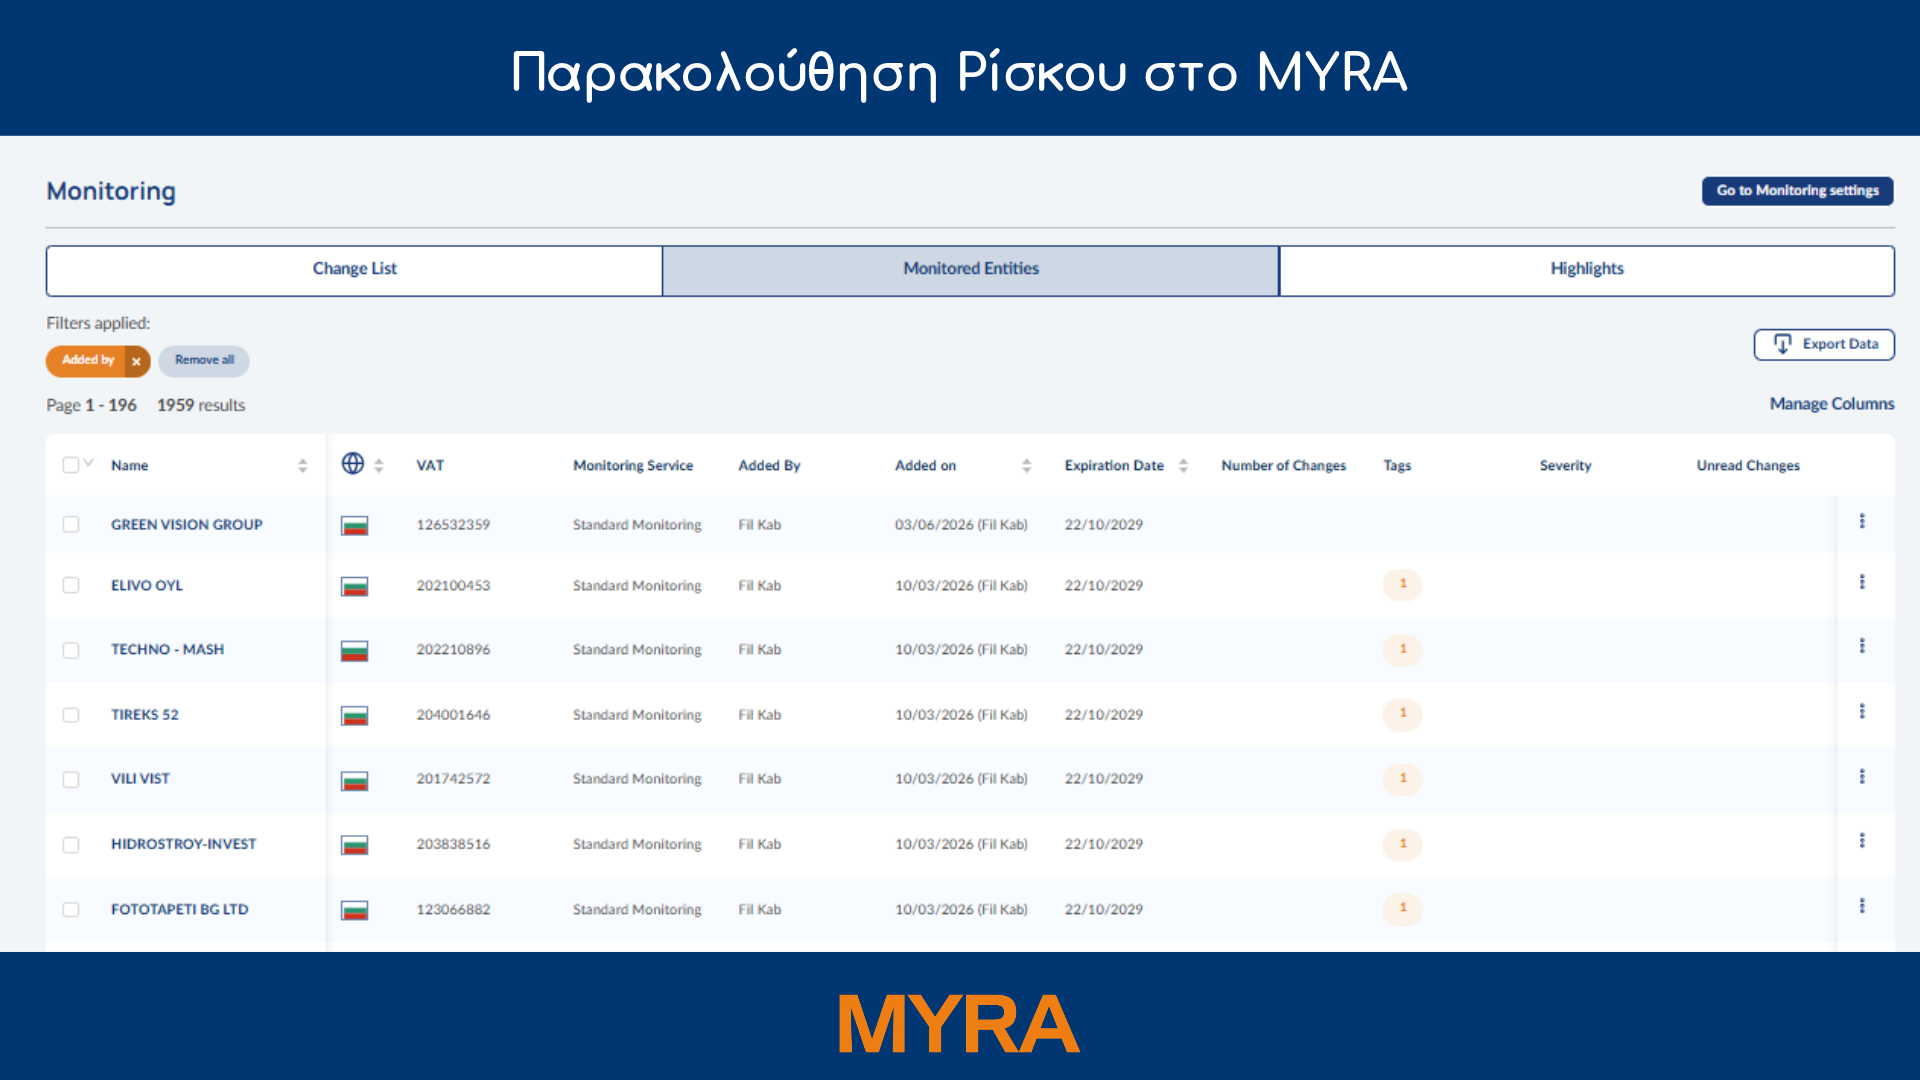
Το MYRA επιτρέπει στις επιχειρήσεις να ξεπεράσουν τα όρια των περιοδικών αξιολογήσεων, παρέχοντας διαρκή ορατότητα στις μεταβολές που επηρεάζουν πελάτες, προμηθευτές και επιχειρηματικούς συνεργάτες.
Σε συνδυασμό με την υπηρεσία Monitoring, το Risk Analysis δίνει τη δυνατότητα της δυναμικής παρακολούθησης κρίσιμων παραμέτρων κινδύνου.
Αυτή η συνεχής ροή πληροφόρησης βοηθά τις επιχειρήσεις να:
- Εντοπίζουν έγκαιρα προειδοποιητικά σημάδια
- Αντιδρούν προληπτικά σε αναδυόμενες απειλές
- Αποφεύγουν δαπανηρές δυσάρεστες εκπλήξεις
Παρακολουθώντας τον κίνδυνο καθώς εξελίσσεται, το MYRA επιταχύνει τη λήψη αποφάσεων, ενισχύει την ανθεκτικότητα του χαρτοφυλακίου και βοηθά τις επιχειρήσεις να λειτουργούν με μεγαλύτερη σιγουριά σε ένα ολοένα πιο δυναμικό και αβέβαιο περιβάλλον.
Μια Προληπτική Προσέγγιση στη Διαχείριση Κινδύνου
Η αξιολόγηση και η παρακολούθηση πιστωτικού κινδύνου δεν είναι ανταγωνιστικές διαδικασίες. Είναι συμπληρωματικές λειτουργίες που συνεργάζονται για την υποστήριξη μιας ώριμης και αποτελεσματικής στρατηγικής διαχείρισης πιστωτικού κινδύνου.
Η αξιολόγηση πιστωτικού κινδύνου θέτει τα θεμέλια για την κατανόηση του ποιος ενέχει κίνδυνο και πόσο σημαντικός είναι αυτός ο κίνδυνος. Η παρακολούθηση πιστωτικού κινδύνου εξασφαλίζει ότι οι οργανισμοί παραμένουν ενημερωμένοι καθώς οι κίνδυνοι μεταβάλλονται με την πάροδο του χρόνου.
Συνδυάζοντας τις δύο προσεγγίσεις, οι επιχειρήσεις μπορούν να λαμβάνουν καλύτερες πιστωτικές αποφάσεις, να προστατεύουν τις ταμειακές ροές τους, να μειώνουν την έκθεση σε επισφαλείς απαιτήσεις και να ανταποκρίνονται πιο αποτελεσματικά σε νέους κινδύνους.
Καθώς το πιστωτικό περιβάλλον γίνεται ολοένα πιο ασταθές και αλληλοσυνδεόμενο, οι επιχειρήσεις χρειάζονται εργαλεία και διαδικασίες που υποστηρίζουν τόσο την ολοκληρωμένη αξιολόγηση όσο και τη συνεχή παρακολούθηση, διασφαλίζοντας ότι η διαχείριση πιστωτικού κινδύνου παραμένει προληπτική και όχι «αντιδραστική».
Είστε έτοιμοι να δείτε τις παραπάνω διαδικασίες στην πράξη; Δοκιμάστε δωρεάν το MYRA και ανακαλύψτε όλες τις δυνατότητές του.
Είστε έτοιμοι να δείτε τις παραπάνω διαδικασίες στην πράξη;
Δοκιμάστε δωρεάν το MYRA και ανακαλύψτε όλες τις δυνατότητές του
Συχνές Ερωτήσεις
Κάθε πότε πρέπει να επαναξιολογείται ο πιστωτικός κίνδυνος;
Δεν υπάρχει ένας καθολικός κανόνας. Οι λογαριασμοί χαμηλότερου κινδύνου αξιολογούνται συνήθως ετησίως, ενώ οι πελάτες με υψηλότερο κίνδυνο ή μεγαλύτερη έκθεση ενδέχεται να απαιτούν τριμηνιαία ή ακόμη και συνεχή παρακολούθηση. Αντί να βασίζεται σε προκαθορισμένους κύκλους αξιολόγησης, το MYRA παρακολουθεί συνεχώς την έκθεση κινδύνου και αποστέλλει αυτόματα ειδοποιήσεις όταν μεταβάλλετ προφίλ κινδύνου ενός πελάτη, ώστε η επαναξιολόγηση να πραγματοποιείται ακριβώς τη στιγμή που χρειάζεται.
Ποιος είναι υπεύθυνος για την αξιολόγηση και την παρακολούθηση πιστωτικού κινδύνου μέσα σε μια εταιρεία;
Η ευθύνη ανήκει συνήθως στο τμήμα πιστωτικού ελέγχου ή διαχείρισης κινδύνου, το οποίο συνεργάζεται στενά με τα τμήματα οικονομικών υπηρεσιών και πωλήσεων που διατηρούν άμεσες σχέσεις με τους πελάτες. Καθώς τα χαρτοφυλάκια μεγαλώνουν, πολλές επιχειρήσεις κεντρικοποιούν τη διαδικασία μέσω μιας κοινής πλατφόρμας όπως το MYRA, παρέχοντας σε όλες τις ομάδες την ίδια εικόνα σε πραγματικό χρόνο, αντί να βασίζονται σε διάσπαρτα αρχεία.
Ποιες πηγές δεδομένων χρησιμοποιούνται για την παρακολούθηση πιστωτικού κινδύνου;
Η αποτελεσματική παρακολούθηση βασίζεται συνήθως σε:
- Οικονομικές καταστάσεις
- Συμπεριφορά πληρωμών
- Δημόσια μητρώα
- Αρνητικές ειδήσεις
- Νομικές και δικαστικές εξελίξεις
- Δείκτες και συγκρίσεις του κλάδου
Το MYRA συγκεντρώνει αυτές τις πληροφορίες σε ένα ενιαίο dashboard, ώστε οι ενδείξεις κινδύνου να μην χρειάζεται να διασταυρώνονται χειροκίνητα σε πολλαπλά συστήματα.