Оценка на кредитния риск vs. мониторинг на кредитния риск: ключови разлики
Два ключови компонента на ефективната рамка за управление на кредитния риск са оценката на кредитния риск и мониторингът на кредитния риск. Въпреки че тези дейности са тясно свързани и често се допълват взаимно, те изпълняват различни функции през целия жизнен цикъл на кредитния риск.
Разбирането на разликата между тях е от съществено значение за организациите, които искат да защитят паричните си потоци, да намалят вероятността от несъбираеми вземания и да вземат информирани решения за своите портфейли от клиенти и доставчици.
Какво представлява оценката на кредитния риск?
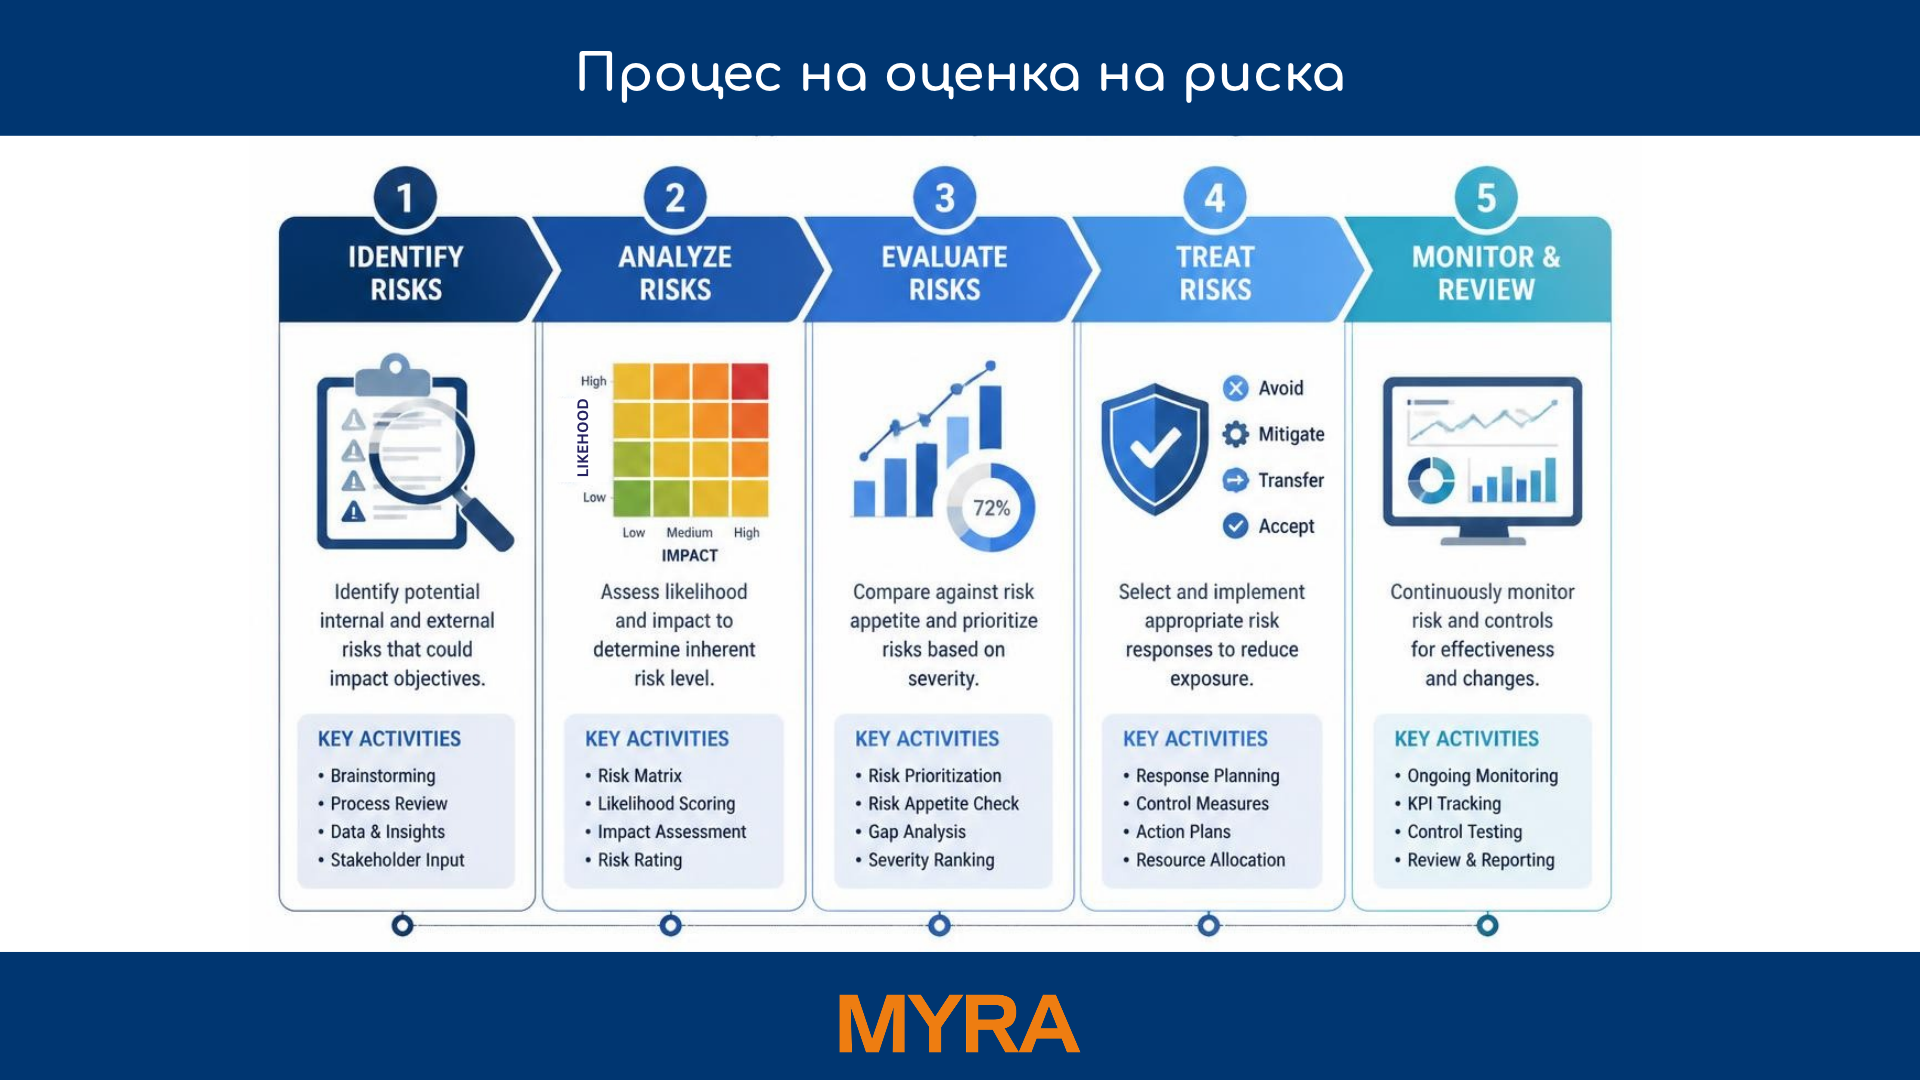
Оценката на кредитния риск е процесът на идентифициране, анализ и оценяване на риска даден клиент, доставчик или бизнес партньор да не изпълни своите финансови задължения.
Типичната оценка на кредитния риск включва събиране и анализ на финансова, поведенческа и пазарна информация, включително финансови отчети, платежно поведение, кредитна история, динамика на сектора, корпоративна структура и външни икономически фактори. Въз основа на този анализ организациите определят рискови рейтинги, които подпомагат определянето на нивото на кредитна експозиция, което са готови да приемат.
За да осигурят последователност и обективност, компаниите често използват модели за кредитен скоринг, рискови матрици, индикатори за вероятност от неизпълнение (Probability of Default) и стандартизирани методологии за оценка.
Основни цели на оценката на кредитния риск
За да се гарантират последователност и обективност в процеса на оценяване, оценката на кредитния риск се основава на няколко ключови цели:
- Идентифициране на съществуващи и потенциални източници на кредитен риск
- Оценка на кредитоспособността на клиентите и бизнес партньорите
- Приоритизиране на експозициите въз основа на вероятността от неизпълнение и потенциалното финансово въздействие
- Намаляване на финансовите загуби и оперативните затруднения, причинени от неплатени фактури
Оценката на кредитния риск обикновено се извършва при привличането и първоначалната оценка на нови клиенти, при преразглеждане на кредитните лимити, при оценка на портфейла, както и при настъпване на съществени промени в дадена компания или в пазарната среда.
Какво представлява мониторингът на риска?
Мониторингът на риска е непрекъснат процес на проследяване на експозицията към кредитен риск във времето с цел идентифициране на промени във финансовото състояние и рисковия профил на клиенти, доставчици и контрагенти.
За разлика от оценката на кредитния риск, която предоставя моментна картина на риска към конкретен момент, мониторингът осигурява постоянна видимост върху развитието и промените на риска във времето. Тъй като бизнес условията могат да се променят бързо, разчитането единствено на периодични оценки може да изложи организациите на неочаквани кредитни събития.
Именно поради тази причина Базелският комитет по банков надзор, международният орган, който определя глобалните стандарти за банково регулиране, определя непрекъснатия мониторинг като един от основните стълбове на надеждната рамка за управление на кредитния риск, наред с процесите по отпускане на кредит и контрол.
Чрез автоматизирани известия, портфейлни табла за наблюдение, рискови индикатори и непрекъснато актуализиране на данните компаниите могат своевременно да идентифицират ранни предупредителни сигнали, като влошаване на финансовите резултати, негативни промени в платежното поведение, съдебни производства, промени в кредитния рейтинг или повишаване на вероятността от неизпълнение (PD).
Основни цели на мониторинга на риска
За да проследява промените в портфейла и да осигурява постоянна видимост върху динамиката на рисковите експозиции, процесът на мониторинг се фокусира върху няколко основни цели:
- Проследяване на промените в експозицията към кредитен риск в целия портфейл
- Идентифициране на възникващи рискове на ниво компания, група или корпоративна структура
- Подпомагане на ежедневните решения, свързани с кредитния риск и събирането на вземания
- Осигуряване на възможност за навременни коригиращи действия, преди да възникнат финансови загуби
Мониторингът на риска трансформира управлението на кредитния риск от процес, основан на периодични оценки, в непрекъснат и проактивен подход.
Оценка на кредитния риск vs. мониторинг на кредитния риск: основни разлики
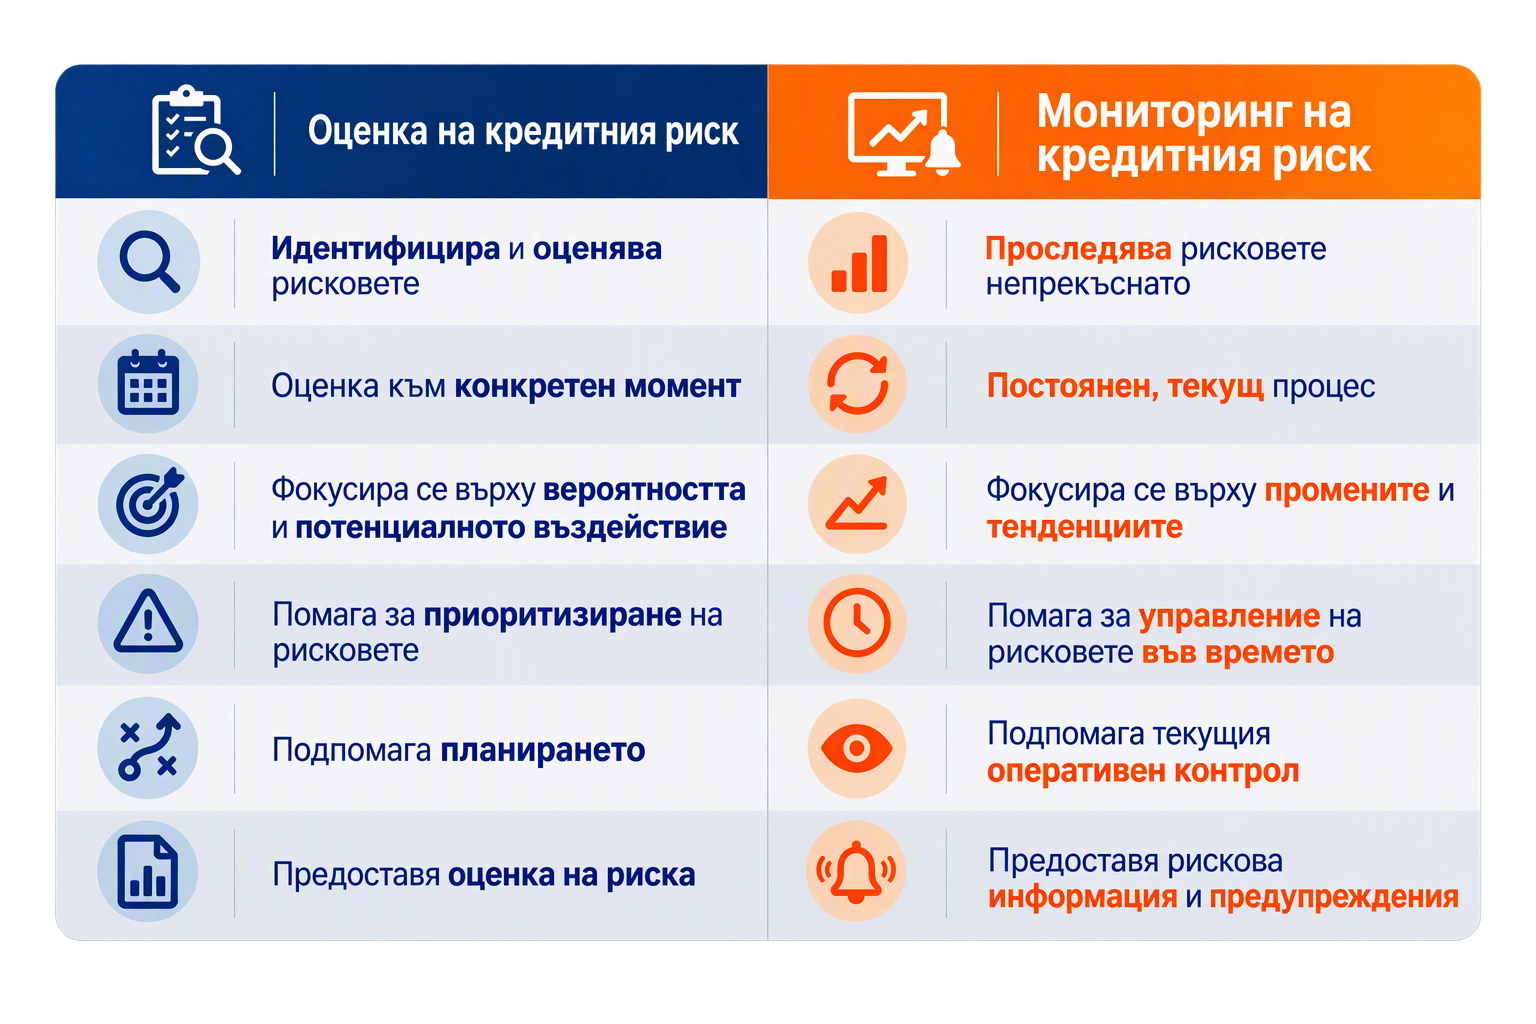
Въпреки че и двете дейности подпомагат управлението на риска, те дават отговор на различни въпроси.
Казано по-просто:
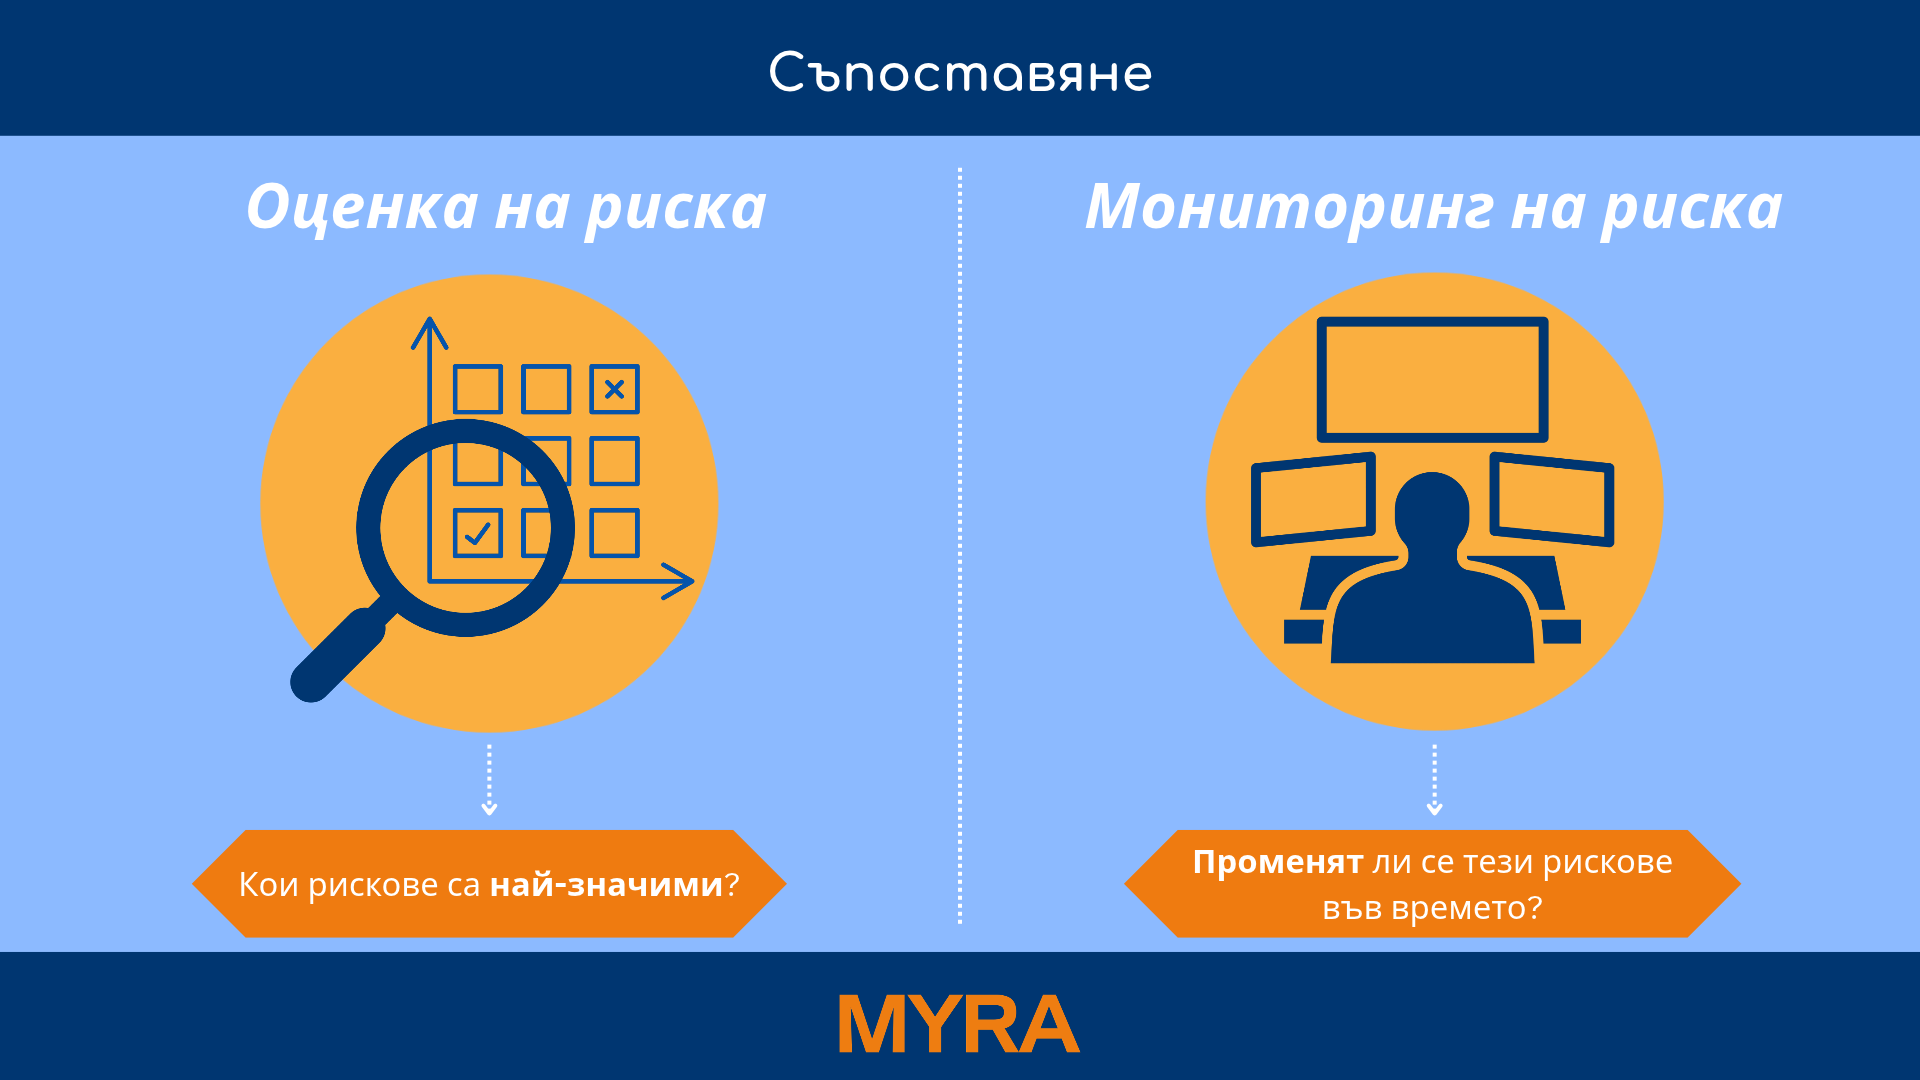
- Оценката на кредитния риск показва кои клиенти, доставчици или контрагенти представляват най-висок риск.
- Мониторингът на кредитния риск показва дали техният рисков профил се подобрява или влошава във времето.
Организациите се нуждаят и от двете възможности, за да поддържат ефективен контрол върху своята кредитна експозиция.
Защо организациите се нуждаят и от двете
Много организации все още разглеждат оценката на кредитния риск като еднократен процес. Кредитният риск обаче е силно динамичен и може да бъде повлиян от фактори като икономически спад, инфлационен натиск, сътресения в даден сектор, проблеми във веригите на доставки, ограничения в ликвидността, промени в собствеността или изменения в пазарните условия.
Без непрекъснат мониторинг дори най-точната оценка може бързо да загуби своята актуалност. Клиент, който преди шест месеца е изглеждал финансово стабилен, днес може да показва влошаване на платежното поведение, спад в рентабилността или повишаване на задлъжнялостта.
В същото време мониторингът на кредитния риск без структурирана рамка за оценка може да генерира голям обем данни, без да предоставя ясни приоритети за действие.
Най-зрелите организации комбинират двата подхода:
- Оценяват кредитния риск, за да разберат нивото на експозиция и да определят приоритетите.
- Наблюдават кредитния риск непрекъснато, за да поддържат постоянна видимост върху промените.
- Редовно анализират промените и възникващите предупредителни сигнали.
- Адаптират кредитните лимити, условията за плащане и стратегиите за ограничаване на риска, когато това е необходимо.
Този интегриран подход помага на организациите да намалят финансовите загуби, да защитят паричните си потоци и да повишат устойчивостта на портфейла си.
Как MYRA подпомага оценката и мониторинга на риска
MYRA помага на организациите да превърнат оценката на риска в структуриран процес, базиран на данни, като предоставя цялостен поглед върху компаниите в техния портфейл.
Чрез услугата Risk Analysis MYRA оценява ключови рискови фактори като финансова стабилност, кредитоспособност, платежно поведение, секторна и географска експозиция, риск по отношение на кредитните лимити и вероятност от неизпълнение (PD). Чрез обединяването на тези показатели в интуитивни визуални инструменти, включително разпределения, матрици, тенденции и качени от потребителя данни за непогасени вземания, MYRA позволява на бизнеса да идентифицира уязвимости, да сравнява нивата на риск в рамките на портфейла и да взема по-информирани решения.
Този подход превръща фрагментираните данни в рискова информация (Risk Intelligence), като помага на организациите да разпределят ресурсите си по-ефективно, да намаляват рисковата си експозиция и да подкрепят стратегическия си растеж.
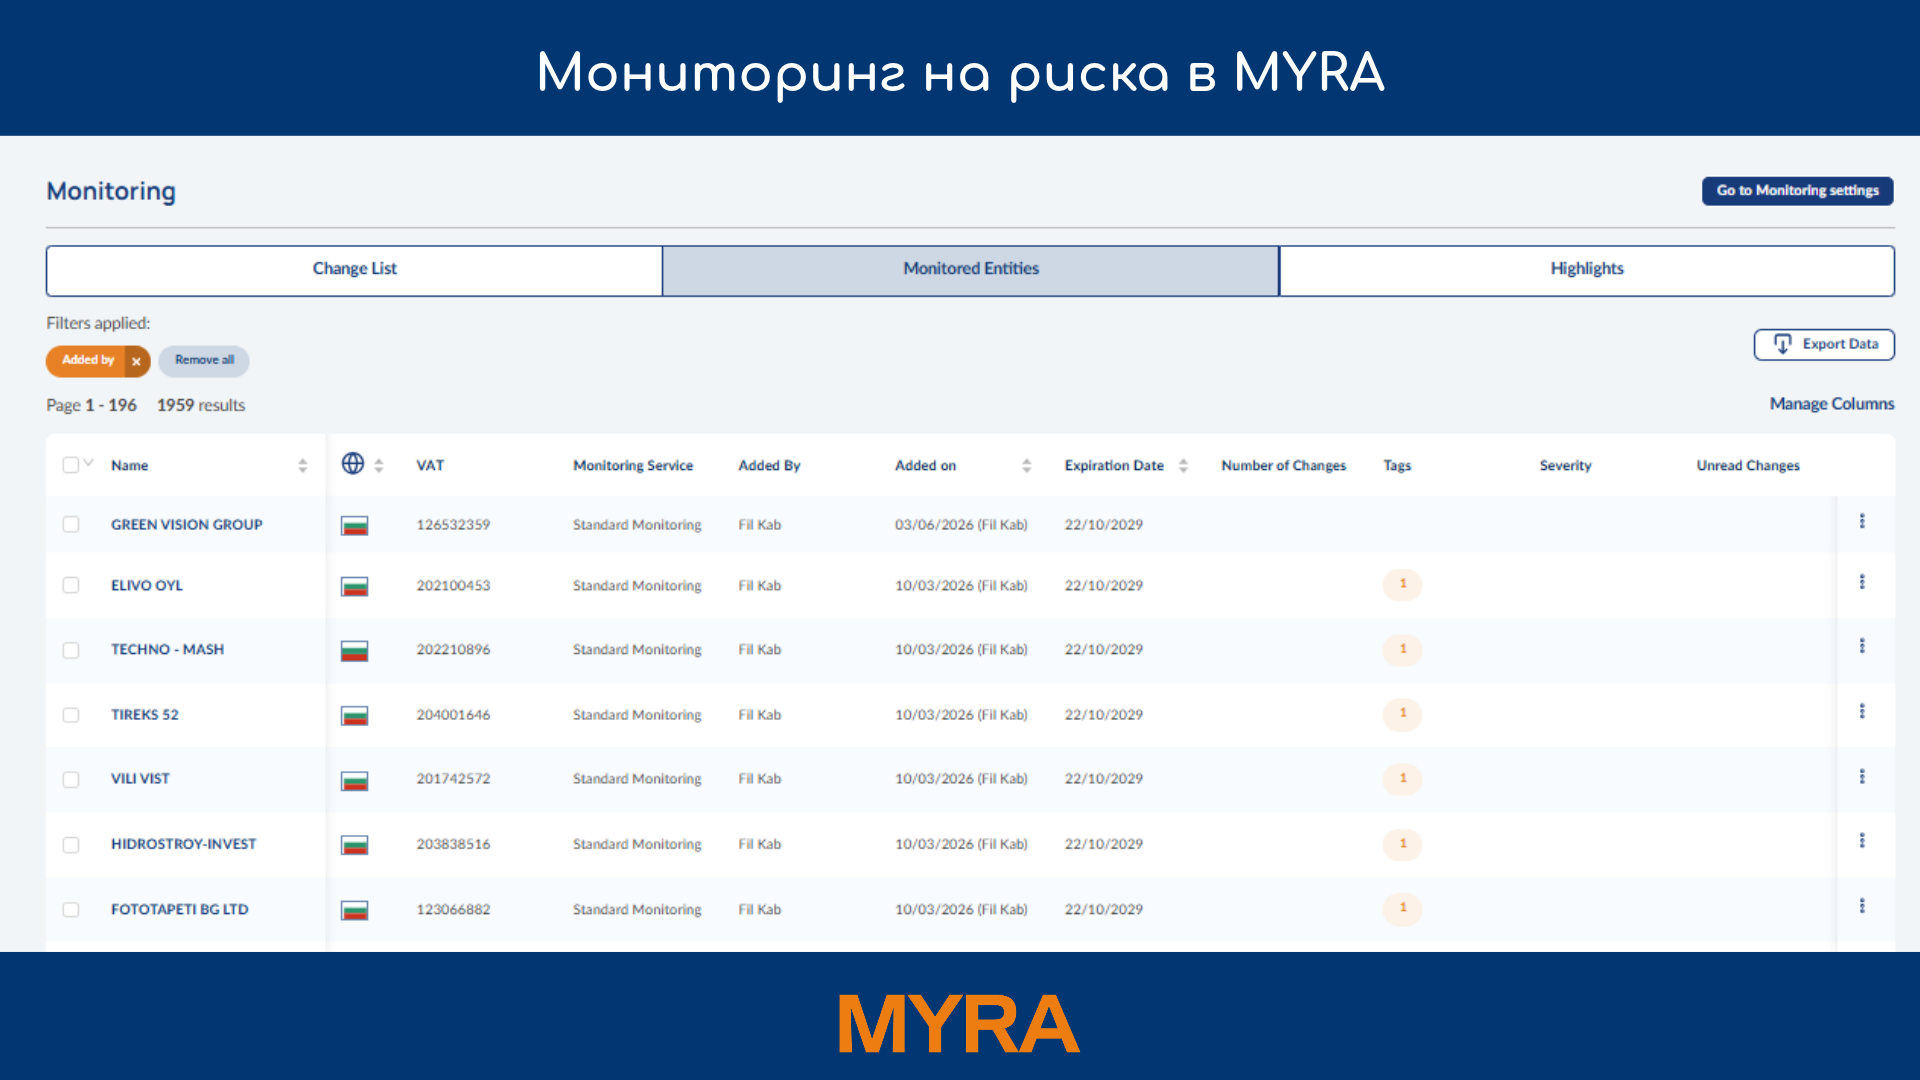
Непрекъснат мониторинг на риска с MYRA
Рисковите условия могат да се променят бързо, което прави непрекъснатия мониторинг ключов елемент от ефективното управление на риска. MYRA позволява на бизнеса да надхвърли рамките на периодичните оценки, като осигурява постоянна видимост върху промените, засягащи клиенти, доставчици и бизнес партньори.
В комбинация с услугата Monitoring, Risk Analysis позволява на потребителите да проследяват в реално време промените в ключови рискови параметри. Този непрекъснат поток от рискова информация (Risk Intelligence) помага на организациите да идентифицират ранни предупредителни сигнали, да реагират проактивно на възникващи рискове и да избягват неочаквани финансови загуби.
Чрез проследяване на риска в процеса на неговото развитие MYRA подпомага по-бързото вземане на решения, повишава устойчивостта на портфейла и помага на бизнеса да взема по-уверени решения в една все по-динамична и несигурна среда.
Проактивен подход към управлението на риска
Оценката на кредитния риск и мониторингът на кредитния риск не са конкуриращи се процеси. Те са взаимно допълващи се дейности, които заедно подкрепят една зряла и ефективна стратегия за управление на кредитния риск.
Оценката на кредитния риск осигурява основата за разбиране на това кои клиенти, доставчици или контрагенти представляват риск и колко значим може да бъде този риск. Мониторингът на кредитния риск гарантира, че организациите остават информирани за начина, по който тези рискове се променят във времето.
Чрез комбинирането на двата подхода компаниите могат да вземат по-информирани кредитни решения, да защитят паричните си потоци, да намалят риска от несъбираеми вземания и да реагират по-ефективно на възникващи рискове. С нарастващата нестабилност и взаимосвързаност на кредитната среда, организациите се нуждаят от инструменти и процеси, които осигуряват както цялостна оценка, така и непрекъснат мониторинг, така че управлението на кредитния риск да бъде проактивно, а не реактивно.
Готови ли сте да видите колко лесно можете да оценявате и наблюдавате кредитния риск?
Изпробвайте MYRA безплатно и открийте пълния ѝ потенциал.
Готови ли сте да видите колко лесно можете да оценявате и наблюдавате кредитния риск?
Изпробвайте MYRA безплатно и открийте пълния ѝ потенциал
Често задавани въпроси (FAQ)
Колко често трябва да се извършва повторна оценка на кредитния риск?
Няма универсално правило. Клиентите с по-нисък риск често се преразглеждат веднъж годишно, докато тези с по-висок риск или значителна кредитна експозиция може да изискват тримесечна оценка или наблюдение в реално време. Вместо да разчита единствено на фиксирани периоди за преглед, MYRA непрекъснато проследява рисковата експозиция и автоматично сигнализира при промяна в рисковия профил на даден клиент, така че повторната оценка да се извършва точно когато е необходима.
Кой отговаря за оценката и мониторинга на кредитния риск в една компания?
Отговорността обикновено е на екипите по кредитен риск или управление на риска, които често работят в тясно сътрудничество с финансовите и търговските екипи, поддържащи преки отношения с клиентите. С нарастването на портфейлите много организации централизират този процес чрез обща платформа като MYRA, която предоставя на различните екипи единен и актуален поглед върху риска, вместо да разчитат на информация, разпределена в множество електронни таблици.
Какви източници на данни се използват за мониторинг на кредитния риск?
Ефективният мониторинг обикновено използва информация от финансови отчети, платежно поведение, публични регистри, негативни новини, съдебни производства и секторни показатели. MYRA обединява тези източници в единно табло за наблюдение (dashboard), така че рисковите сигнали да не се проверяват ръчно в множество различни системи.